A indústria automobilística europeia, outrora um pilar de inovação e força econômica, enfrenta um dos cenários mais desafiadores de sua história. Com a concorrência acirrada de fabricantes chineses, os custos bilionários da transição para veículos elétricos e uma demanda de consumo aquém das expectativas, as montadoras do continente buscam novas rotas de sobrevivência. Em meio ao rearmamento da Europa, impulsionado pelas tensões geopolíticas, surge uma inesperada oportunidade: a produção para o setor de defesa. Empresas como a Ford, Renault e Volkswagen estão redirecionando parte de sua capacidade industrial ociosa para atender à crescente demanda por equipamentos militares, revivendo uma estratégia vista pela última vez em tempos de guerra. Essa guinada representa uma aposta arriscada, mas potencialmente vital, para um setor em busca de um novo fôlego.
Crise sem precedentes impulsiona guinada militar
A indústria automobilística europeia atravessa um período de intensa turbulência, descrito por líderes do setor como o mais desafiador desde a invenção do automóvel. Fatores como a desaceleração da demanda por veículos elétricos, investimentos massivos em novas tecnologias e a avassaladora concorrência de fabricantes chineses têm levado as montadoras a buscar soluções inovadoras para mitigar a crescente capacidade ociosa de suas fábricas. Nesse cenário, o aumento substancial dos gastos com defesa na Europa, motivado por crescentes tensões geopolíticas, emerge como uma inesperada, mas bem-vinda, fonte de novas oportunidades.
Ford e o legado da produção bélica
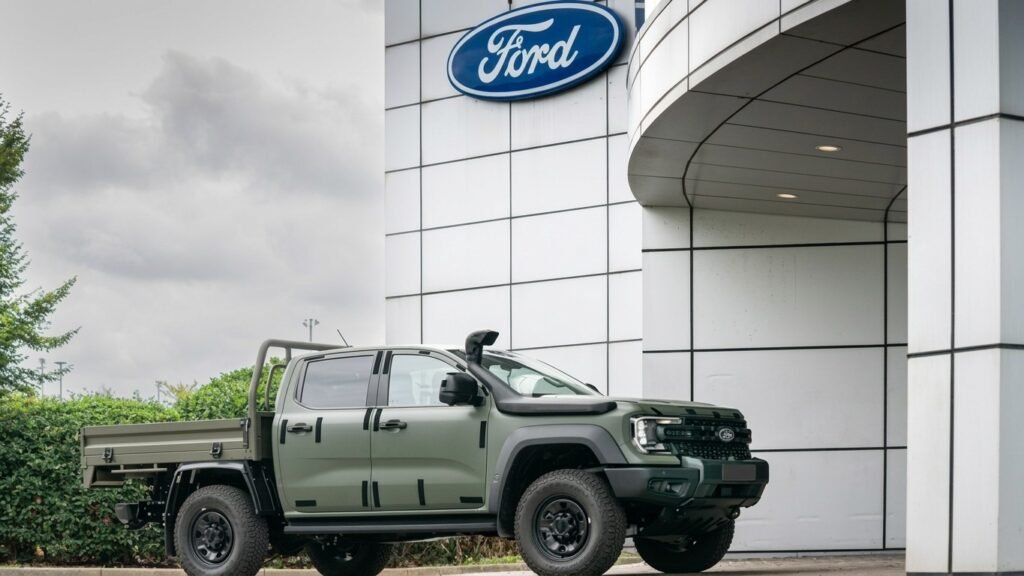
A Ford, por exemplo, está ativamente envolvida em uma proposta para fornecer veículos ao programa de mobilidade leve do Exército britânico. Em parceria com as empresas General Dynamics e Ricardo, a montadora concorre por um contrato de 9.000 veículos ao longo de cinco a sete anos, substituindo a antiga frota de Land Rovers. O protótipo apresentado, baseado na popular linha Ranger, é um veículo robusto, capaz de transportar até duas toneladas e rebocar quatro, e será equipado com motores a diesel de três litros produzidos na fábrica da Ford em Dagenham, no leste de Londres. Esta unidade, que viu sua produção anual cair de 90 mil para cerca de metade na última década, deposita grandes esperanças nesse novo filão de mercado.
A incursão da Ford no setor de defesa não é inédita. Às vésperas da Segunda Guerra Mundial, a fábrica de Dagenham era a maior montadora da Europa. Durante o conflito, a produção civil foi completamente interrompida para dar lugar à fabricação de 360 mil veículos militares para o esforço de guerra dos Aliados. Além disso, a unidade de Manchester produziu 34 mil motores Merlin, projetados pela Rolls-Royce, que impulsionaram os icônicos caças Spitfire e Hurricane. Oitenta anos depois, a história parece se repetir, com a indústria automobilística europeia buscando na produção militar um antídoto para seu atual “declínio terminal”. O aumento dos orçamentos de defesa, em resposta à postura russa e à incerteza sobre o apoio dos Estados Unidos, está remodelando as prioridades industriais do continente.
Desafios da cadeia de fornecedores
A guinada para o setor de defesa não é exclusiva da Ford. Outras grandes montadoras também vislumbram potencial de crescimento e uma forma de aproveitar a capacidade ociosa. A Renault, na França, firmou um acordo estratégico com a gigante do setor de defesa Thales para produzir drones militares, com a meta de fabricar mil unidades por mês. O objetivo é contornar as lentas cadeias de fornecimento tradicionais do setor de defesa, utilizando a capacidade de produção em massa da Renault. Na Alemanha, a Volkswagen concordou em vender uma fábrica subutilizada em Osnabrück para um investidor do setor de defesa israelense, transformando-a em um polo de produção militar. A Jaguar Land Rover (JLR), por sua vez, também disputa o contrato britânico e criou uma nova divisão para seus planos de expansão militar internacional.
Mike Hawes, da Sociedade de Fabricantes e Comerciantes de Motores (SMMT), ressalta a lógica de direcionar parte da capacidade ociosa da indústria automobilística para o setor de defesa. A produção automobilística britânica, por exemplo, caiu pela metade na última década, impactando severamente os fornecedores, que dependem de poucas grandes montadoras. Essa vulnerabilidade é acentuada por eventos como o recente corte de 4.000 postos de trabalho na JLR, que busca reduzir custos para competir com rivais chineses. Grandes fornecedores da JLR chegaram a apelar ao governo para que ajude fabricantes do setor automobilístico a ingressarem nos setores aeroespacial e de defesa, alertando para um “declínio de longo prazo” na produção de automóveis em larga escala no Reino Unido. Uma carta aberta a autoridades britânicas enfatizou que o problema da cadeia de fornecedores não é declínio, mas sim estar no “mercado errado”.
Concorrência chinesa e a busca por alternativas
A ascensão da China no cenário automotivo global transformou-se de uma oportunidade de lucros exorbitantes para uma ameaça existencial à indústria automobilística europeia. No início dos anos 2000, o mercado chinês era um paraíso de crescimento para marcas ocidentais, chegando a representar metade dos lucros da Volkswagen. Contudo, a estratégia de Pequim de desenvolver sua própria indústria, com maciços investimentos em veículos elétricos, saturou o mercado interno e impulsionou as marcas chinesas a expandirem-se agressivamente para a Europa e outros continentes.
Montadoras europeias abrem espaço para rivais
Empresas como BYD, Chery e Geely têm conquistado terreno na Europa em um momento crítico para as montadoras locais. A redução dos lucros na China e a forte concorrência no mercado europeu coincidem com os bilionários investimentos das empresas europeias na produção de veículos elétricos, cujas vendas não cresceram conforme o esperado. A dificuldade em competir com os baixos custos de produção e a velocidade de desenvolvimento das concorrentes chinesas força as montadoras europeias a reduzir custos e buscar soluções para suas fábricas caras e superdimensionadas. A Volkswagen, por exemplo, planeja cortar 100 mil postos de trabalho e considera o fechamento de unidades que, até recentemente, recebiam investimentos vultosos para a transição elétrica. Estima-se que as fábricas da Europa Ocidental possuam uma capacidade ociosa equivalente à produção de 2,5 milhões de veículos por ano, um cenário que o setor de defesa, por maior que seja seu crescimento, dificilmente conseguirá preencher sozinho.
Diante da magnitude da capacidade ociosa, uma alternativa impensável há poucos anos tem ganhado força: abrir as portas das fábricas europeias para as rivais chinesas. A Stellantis, por exemplo, adquiriu uma participação de 20% na fabricante chinesa Leapmotor e já iniciou a produção de seus veículos na Polônia, e posteriormente na Espanha, para evitar tarifas. A Nissan e a Chery International UK assinaram um memorando para avaliar a fabricação de veículos Chery na unidade de Sunderland. Até a Volkswagen estuda compartilhar a capacidade de suas fábricas com parceiros chineses. Essa estratégia, embora alivie os custos fixos das montadoras europeias e ajude as chinesas a evitar tarifas em mercados como os EUA e a União Europeia, levanta questões sobre o impacto real na cadeia de fornecedores locais, já que muitos componentes — especialmente as baterias — poderiam continuar vindo da China.
O risco da perda de autonomia industrial
A produção automobilística é historicamente vista como um pilar da capacidade industrial de um país, sustentando inúmeros empregos diretos e indiretos e uma vasta rede de fornecedores. Reduções de postos de trabalho e o fechamento de fábricas têm impactos devastadores nas regiões e comunidades, levando governos a envidar grandes esforços para preservar essas unidades. O caso da Austrália serve como um alerta: quando o último carro foi produzido no país em 2017, não se perdeu apenas uma indústria, mas toda uma cultura industrial ligada à engenharia e competências essenciais, resultando na perda de infraestrutura e capacidade de produção avançada, tornando o país mais vulnerável a choques econômicos.
Lisa Brankin, presidente da Ford no Reino Unido, reconhece que a produção de 9.000 motores ao longo de vários anos está muito aquém dos volumes anteriores da fábrica de Dagenham. “É uma gota no oceano, mas vale a pena aproveitar cada oportunidade”, afirma. Apesar do interesse e das capacidades compartilhadas entre os setores automobilístico e de defesa – como instalações industriais, conhecimento em produção, logística e tecnologias avançadas – Sigrid de Vries, diretora-geral da Associação Europeia de Fabricantes de Automóveis (Acea), adverte que a transição não é simples. “São dois mundos muito diferentes”, afirma, citando protocolos de segurança, rivalidades políticas e econômicas, e o fato de que a demanda militar, fora de uma guerra em larga escala, dificilmente alcançará os volumes do mercado de consumo. O setor de defesa, portanto, não será a solução completa para a enorme capacidade industrial ociosa da Europa.
Perspectivas para a reindustrialização europeia
A busca pela diversificação no setor de defesa representa uma estratégia compreensível para a combalida indústria automobilística europeia. Em um cenário global de crescentes tensões e aumento dos orçamentos militares, as montadoras veem uma chance de revitalizar parte de sua produção e manter empregos. O governo britânico, por exemplo, afirma que 85% dos gastos com defesa permanecem no Reino Unido, contribuindo para a reindustrialização e fazendo do setor um motor de crescimento. Contudo, apesar do potencial para preencher algumas lacunas e gerar novas receitas, a magnitude da crise atual, marcada pela forte concorrência chinesa e os desafios da transição elétrica, sugere que o setor de defesa, por si só, provavelmente não será suficiente para restaurar o peso industrial que a indústria automobilística europeia já teve em seu auge. A jornada para a reestruturação e sustentabilidade do setor será complexa e multifacetada.
Acompanhe as próximas notícias para entender como essa complexa reconfiguração moldará o futuro da produção industrial no continente.
Fonte: https://g1.globo.com


